


Rottamazione 5, la guida completa: multe, Imu e Tari, quanto si risparmia e come aderire
Ultimo aggiornamento | 8 Ott. 26La Rottamazione-quinquies degli enti territoriali consente di definire in maniera agevolata i debiti tributari e non tributari affidati ad Agenzia delle entrate-Riscossione da Regioni ed enti locali che hanno deciso di aderire alla misura.
In Toscana sono 39 i Comuni che hanno comunicato l’adesione. Questo non significa, però, che la Rottamazione riguardi soltanto chi risiede in quei territori: ciò che conta è l’ente creditore, cioè il Comune al quale è dovuta la somma.
È una distinzione particolarmente importante per le multe stradali. Un automobilista residente a Livorno che dieci anni fa abbia ricevuto una multa dal Comune di Arezzo può essere interessato dalla Rottamazione perché Arezzo ha aderito. Viceversa, risiedere in uno dei Comuni aderenti non rende automaticamente definibili i debiti verso Comuni che non hanno aderito.
I carichi interessati sono quelli affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023. Dal 15 ottobre 2026 Agenzia delle entrate-Riscossione metterà a disposizione nell’area riservata i dati necessari a individuare quelli definibili. Le domande potranno essere presentate telematicamente dal 16 ottobre al 15 dicembre 2026.
In questa guida T24 spieghiamo chi può accedere alla Rottamazione-quinquies, quali debiti possono rientrare, quanto si può risparmiare, come vengono trattate le multe stradali, cosa succede alle rateizzazioni già in corso e quali controlli è opportuno fare prima di presentare la domanda.
Indice dei contenuti
1. Cos’è la Rottamazione-quinquies degli enti locali
2. Quali debiti possono rientrare
3. Non conta dove si abita: conta l’ente creditore
4. Come verificare dal 15 ottobre i debiti definibili e accedere all’area riservata
5. Come e quando presentare la domanda
6. Quanto si risparmia con la Rottamazione
7. Multe stradali: cosa viene cancellato e cosa resta da pagare
8. Multa da 200 euro diventata 350: quanto si risparmia davvero
9. Imu e Tari: cosa cambia rispetto alle multe
10. Più cartelle o più multe: quali debiti inserire
11. Come funzionano le 54 rate
12. Cosa succede alle rateizzazioni già in corso
13. Cosa succede dopo la domanda
14. Fermo dell’auto, ipoteche e pignoramenti
15. Cosa succede se non si pagano le rate
16. Vecchie multe e prescrizione: cosa controllare prima di aderire
17. Quando la Rottamazione può non convenire
18. La checklist prima di aderire
19. I 39 Comuni toscani che hanno aderito
1. Cos’è la Rottamazione-quinquies degli enti locali
La Rottamazione-quinquies è stata introdotta dalla legge di Bilancio 2026 per determinate categorie di debiti affidati all’Agente della riscossione. Successivamente è stata prevista la possibilità per Regioni ed enti locali di estendere la definizione agevolata alle proprie entrate, attraverso un apposito provvedimento di adesione.
Per gli enti territoriali il perimetro è ampio: possono rientrare debiti tributari e non tributari, con esclusione di quelli derivanti da pronunce di condanna della Corte dei conti, purché risultino da carichi affidati all’Agente della riscossione dal 1° gennaio 2000 al 31 dicembre 2023.
La prima domanda da porsi, dunque, non è semplicemente «ho una vecchia cartella?», ma: chi è il creditore, quando il carico è stato affidato ad AdeR e quel debito risulta tra quelli definibili?
2. Quali debiti possono rientrare
Nel caso degli enti territoriali la Rottamazione può interessare debiti tributari e non tributari.
Per un Comune possono quindi assumere particolare rilevanza debiti relativi a Imu, Tari, altre entrate comunali e sanzioni amministrative, comprese le multe per violazioni del Codice della strada, a condizione che siano stati affidati ad Agenzia delle entrate-Riscossione e rientrino nel periodo previsto.
Non è sufficiente, dunque, avere un vecchio debito nei confronti di un Comune aderente. Deve trattarsi di un carico affidato all’Agente della riscossione e concretamente ammesso alla definizione.
Proprio per evitare dubbi, dal 15 ottobre sarà possibile controllare direttamente la propria situazione nell’area riservata di Agenzia delle entrate-Riscossione.
3. Non conta dove si abita: conta l’ente creditore
Uno degli equivoci più facili riguarda la residenza. Non è necessario essere residenti in uno dei 39 Comuni toscani che hanno aderito. La Rottamazione riguarda i debiti verso quegli enti, non i loro residenti.
Facciamo alcuni esempi.
Caso 1 – Abito a Livorno ma ho preso una multa ad Arezzo
La multa è stata elevata dalla Polizia municipale di Arezzo e successivamente il relativo carico è stato affidato ad AdeR. Poiché Arezzo figura tra i Comuni aderenti, il debitore può essere interessato dalla definizione anche se risiede a Livorno.
Caso 2 – Abito ad Arezzo ma ho un debito verso un Comune che non ha aderito
Il fatto di risiedere ad Arezzo non basta. Se il creditore è un altro Comune che non ha aderito alla Rottamazione, quel debito non acquista il beneficio per effetto della residenza del contribuente.
Caso 3 – Vivo fuori dalla Toscana ma anni fa ho preso una multa in un Comune toscano aderente
Vale lo stesso principio: ciò che conta è il Comune creditore e la presenza degli altri requisiti previsti dalla legge.
4. Come verificare dal 15 ottobre i debiti definibili e accedere all’area riservata
La prima data da segnare è 15 ottobre 2026. Entro quel giorno Agenzia delle entrate-Riscossione dovrà rendere disponibili ai debitori, nell’area riservata del proprio sito, i dati necessari per individuare i carichi definibili. È questo il controllo più sicuro.
Un contribuente che ricorda di avere una vecchia multa, una Tari non pagata o un debito Imu non dovrebbe quindi basarsi soltanto sulla propria documentazione o sull’elenco dei Comuni aderenti: dovrà verificare se quella specifica posizione risulta effettivamente interessata dalla definizione.
Come si entra nell’area riservata
Per accedere all’area riservata di Agenzia delle entrate-Riscossione il cittadino può utilizzare le credenziali di identità digitale ammesse, tra cui Spid, Carta d’identità elettronica (Cie) e Carta nazionale dei servizi (Cns). Una volta autenticato, il contribuente può consultare la propria situazione debitoria e utilizzare i servizi messi a disposizione da AdeR.
Dal 15 ottobre dovranno essere disponibili anche i dati necessari a individuare i carichi definibili nell’ambito della Rottamazione-quinquies degli enti territoriali.
AdeR pubblicherà entro la stessa data le modalità operative. La guida T24 sarà quindi aggiornata indicando il percorso esatto da seguire nell’area riservata, schermata per schermata, per individuare i debiti ammessi alla definizione.
La possibilità di entrare nell’area riservata non è naturalmente limitata ai residenti nei Comuni aderenti. Anzi, proprio chi vive altrove può avere interesse a controllare, per esempio perché negli anni ha ricevuto una multa da uno dei Comuni che hanno aderito.
5. Come e quando presentare la domanda
La domanda potrà essere presentata dal 16 ottobre al 15 dicembre 2026, esclusivamente in modalità telematica. AdeR dovrà pubblicare entro il 15 ottobre le modalità operative. Non è quindi ancora opportuno indicare una sequenza di passaggi sul sito che potrebbe essere diversa da quella che sarà effettivamente predisposta.
Una volta presentata la domanda, Agenzia delle entrate-Riscossione dovrà comunicare al contribuente entro il 28 febbraio 2027 l’ammontare delle somme dovute per la definizione e il relativo piano di pagamento.
La prima o unica rata dovrà essere pagata entro il 31 marzo 2027.
6. Quanto si risparmia con la Rottamazione
Non esiste una percentuale di sconto uguale per tutti. Il beneficio dipende dalla composizione del singolo debito e, soprattutto, dalla sua natura.
Per i debiti tributari interessati dalla definizione, il contribuente versa il capitale e le somme che restano dovute a titolo di rimborso delle spese per le procedure esecutive e per i diritti di notifica. Non sono invece dovuti gli interessi iscritti a ruolo, le sanzioni, gli interessi di mora e l’aggio.
Per le multe stradali, però, il meccanismo è diverso. Ed è proprio qui che occorre maggiore attenzione.
7. Multe stradali: cosa viene cancellato e cosa resta da pagare
La Rottamazione di una multa non significa cancellare la multa. Per le sanzioni amministrative, comprese quelle per violazioni del Codice della strada, la definizione agevolata opera sugli interessi comunque denominati, comprese le maggiorazioni previste per il ritardato pagamento, sugli interessi di mora e sull’aggio.
La sanzione originaria resta invece dovuta. È una differenza fondamentale rispetto a un debito tributario. Se dieci anni fa ho ricevuto una multa di 200 euro e oggi il debito è salito a 350 euro, la Rottamazione non cancella i 200 euro originari.
Ma c’è un secondo equivoco da evitare: non è neppure corretto concludere automaticamente che saranno cancellati tutti gli altri 150 euro.
8. Multa da 200 euro diventata 350: quanto si risparmia davvero
Facciamo l’esempio più semplice. Se la multa originaria è 200 euro e il debito richiesto oggi è 350 euro, si può pensare di risparmiare la differenza (150 euro). Non necessariamente. Quei 150 euro possono essere formati da componenti diverse. Gli interessi, le maggiorazioni interessate dalla norma e l’aggio rientrano nell’agevolazione; le spese per le procedure esecutive e i diritti di notifica, invece, rimangono da pagare. Dunque il risparmio reale va verificato voce per voce.
Perciò il calcolo corretto non è:
debito attuale – multa originaria = risparmio.
Per esempio: multa base: 200 € (si paga); maggiorazioni e interessi: 110 € (si azzerano); spese di notifica e procedura: 40 € (si pagano comunque). Risparmio reale: 110 € (non 150 €). L’importo effettivo dipenderà quindi dalla composizione del singolo carico.
Più la multa è vecchia, maggiore è il risparmio?
Non necessariamente. Una vecchia sanzione può aver accumulato nel tempo interessi e maggiorazioni e quindi presentare una componente agevolabile consistente, ma non esiste una percentuale di riduzione legata automaticamente all’età della multa.
9. Imu e Tari: cosa cambia rispetto alle multe
Il trattamento delle multe non deve essere confuso con quello dei tributi. Prendiamo una vecchia Imu non versata. Nel debito possono essersi aggiunti al capitale sanzioni e interessi. Nell’ambito della definizione agevolata il contribuente versa il capitale e le spese che rimangono dovute, mentre vengono eliminate le componenti previste dalla Rottamazione.
Lo stesso principio può interessare una Tari non pagata e successivamente affidata ad AdeR. Facciamo un esempio puramente indicativo.
Un contribuente ha un carico Tari nel quale il tributo originariamente non pagato ammontava a 1.000 euro. Nel tempo il debito è cresciuto per effetto di sanzioni e interessi. In questo caso la Rottamazione può incidere in maniera diversa rispetto a una multa stradale, perché la sanzione tributaria può essere eliminata, mentre nel caso della multa resta dovuta la sanzione amministrativa originaria.
È quindi sbagliato cercare una percentuale standard di risparmio: bisogna guardare alla natura e alla composizione del singolo carico.
10. Più cartelle o più multe: quali debiti inserire
Un contribuente può trovarsi con più posizioni: per esempio due multe, una Tari e una vecchia Imu. La disciplina della Rottamazione fa riferimento ai carichi ricompresi nella dichiarazione di adesione, quindi la definizione opera sui debiti inseriti nella procedura.
Le modalità telematiche specifiche per la Rottamazione degli enti territoriali saranno però pubblicate da AdeR entro il 15 ottobre. Per questo, prima di indicare passo dopo passo come selezionare una cartella, una multa o un singolo carico, è opportuno attendere l’apertura del servizio.
La guida T24 sarà aggiornata con le istruzioni operative.
11. Come funzionano le 54 rate
Il contribuente potrà scegliere di pagare l’importo dovuto in un’unica soluzione entro il 31 marzo 2027 oppure mediante un piano fino a un massimo di 54 rate bimestrali di pari importo.
Per il 2027, dopo quella del 31 marzo, le successive scadenze sono previste il 31 maggio, 31 luglio, 30 settembre e 30 novembre. Negli anni successivi le rate scadranno il 31 gennaio, 31 marzo, 31 maggio, 31 luglio, 30 settembre e 30 novembre. Sul pagamento rateale si applicano interessi del 3% annuo a decorrere dal 1° aprile 2027.
C’è però una condizione importante: ciascuna rata non può essere inferiore a 100 euro. Se la divisione dell’importo per il numero di rate producesse rate inferiori, il numero delle rate dovrà essere ridotto.
Facciamo un esempio: se l’importo complessivamente dovuto con la Rottamazione fosse di 1.800 euro, non sarebbe possibile dividerlo in 54 rate da poco più di 33 euro. Il piano dovrebbe avere un numero inferiore di rate, nel rispetto dell’importo minimo previsto. In questo caso: 1800 euro/100 euro=18 rate
Le 54 rate rappresentano quindi il massimo consentito, non il numero di rate garantito a ogni contribuente.
12. Cosa succede alle rateizzazioni già in corso
Un altro caso frequente riguarda chi sta già pagando una cartella attraverso una normale rateizzazione. La presenza di un piano in corso non impedisce di per sé di inserire nella Rottamazione un carico che possiede i requisiti.
La disciplina prevede però effetti specifici sulle precedenti dilazioni relative ai debiti inseriti nella definizione. Per la procedura degli enti territoriali assume particolare rilievo la data del 28 febbraio 2027, entro la quale AdeR deve comunicare le somme dovute.
Chi possiede un piano già in corso dovrà quindi prestare particolare attenzione prima di interrompere qualsiasi pagamento.
Non bisogna sospendere autonomamente le rate sulla base della sola intenzione di aderire alla Rottamazione.
13. Cosa succede dopo la domanda
La presentazione della domanda produce effetti che vanno oltre il possibile risparmio economico.
Per i carichi interessati vengono sospesi i termini di prescrizione e decadenza e operano le tutele previste dalla disciplina rispetto alle azioni di riscossione.
Inoltre, nei casi previsti dalla normativa, la presentazione della domanda produce effetti anche rispetto alle verifiche di inadempienza nei confronti della Pubblica amministrazione e ai fini del Durc, un aspetto particolarmente importante per imprese e professionisti.
Questi effetti rappresentano un vantaggio per chi ha una posizione certamente dovuta, ma costituiscono anche uno dei motivi per cui una cartella molto vecchia o contestata dovrebbe essere controllata prima di essere inserita nella domanda.
Presentare la dichiarazione di adesione non dovrebbe quindi essere considerato un atto puramente automatico.
Effetti della Rottamazione-quinquies su verifiche PA e Durc
14. Fermo dell’auto, ipoteche e pignoramenti
Per i carichi interessati dalla domanda non possono essere avviate nuove procedure cautelari o esecutive secondo le condizioni previste dalla disciplina.
Questo non significa però che un fermo amministrativo o un’ipoteca già iscritti spariscano automaticamente. Fermi e ipoteche già iscritti restano in essere.
Per le procedure esecutive già iniziate, la Rottamazione ne impedisce in linea generale la prosecuzione, con le eccezioni previste dalla legge, tra cui il caso in cui si sia già tenuto il primo incanto con esito positivo. È una distinzione importante soprattutto per chi arriva alla Rottamazione proprio perché ha già subito iniziative di riscossione.
In presenza di un pignoramento o di un’altra procedura esecutiva già in corso è quindi opportuno verificare lo stato preciso della procedura.
15. Cosa succede se non si pagano le rate
È probabilmente l’avvertenza più importante dell’intera guida.
La Rottamazione-quinquies diventa inefficace in caso di mancato o insufficiente pagamento:
- dell’unica rata, se si è scelto di pagare tutto insieme;
- di due rate, anche non consecutive, in caso di pagamento rateale;
- dell’ultima rata del piano.
Per l’unica rata e per l’ultima rata la normativa prevede una tolleranza di cinque giorni.
Le conseguenze della decadenza sono rilevanti.
Quanto già versato viene considerato un acconto sul debito complessivamente dovuto, riprende l’attività di riscossione e i carichi per i quali è diventata inefficace la definizione non possono più essere rateizzati attraverso la normale procedura prevista dall’articolo 19 del Dpr 602/1973.
Per questo scegliere il piano più lungo possibile senza valutare la capacità di sostenerlo fino alla fine può essere rischioso.
16. Vecchie multe e prescrizione: cosa controllare prima di aderire
Una multa di dieci o quindici anni fa non deve essere automaticamente considerata dovuta soltanto perché compare nella propria situazione debitoria. La prescrizione delle sanzioni è una materia nella quale assumono rilievo gli atti notificati nel corso degli anni e gli eventuali atti interruttivi.
Perciò davanti a una posizione molto vecchia la domanda non dovrebbe essere soltanto:
«Quanto risparmio rottamandola?»
Prima ce n’è un’altra:
«Questo debito è ancora effettivamente esigibile?»
La domanda di Rottamazione sospende infatti i termini di prescrizione e decadenza dei carichi interessati. Lo stesso ragionamento vale quando il contribuente ritiene che la somma non sia dovuta per altre ragioni o abbia un contenzioso in corso.
In presenza di un giudizio relativo ai carichi inseriti nella domanda, la disciplina prevede inoltre specifici adempimenti e l’impegno alla rinuncia al contenzioso. La rottamazione serve a definire un debito, non a stabilire se quel debito fosse corretto all’origine. In definitiva: prima di rottamare una multa di 10-15 anni fa conviene controllare se è già prescritta: presentare la domanda interrompe la prescrizione e fa rinunciare ad eventuali ricorsi.
17. Quando la Rottamazione può non convenire
La definizione è particolarmente interessante quando il contribuente riconosce il debito, il carico contiene una componente significativa di somme eliminabili e dispone delle risorse necessarie per rispettare il piano di pagamento.
La valutazione richiede invece maggiore cautela quando:
- il debito è molto vecchio e potrebbe esserci un problema di prescrizione;
- la cartella o la sanzione sono contestate;
- è in corso un contenzioso;
- il risparmio rispetto al debito attuale è modesto;
- il contribuente rischia di non riuscire a sostenere il piano scelto.
Quest’ultimo elemento è particolarmente importante perché la decadenza non comporta semplicemente il ritorno alla situazione precedente: si perdono i benefici, quanto versato diventa un acconto sul debito e il carico non è più ordinariamente rateizzabile ai sensi dell’articolo 19 del Dpr 602/1973.
Prima di aderire, quindi, non basta chiedersi quanto si risparmia. Bisogna valutare anche se il debito è dovuto e se il piano scelto può essere sostenuto fino alla fine.
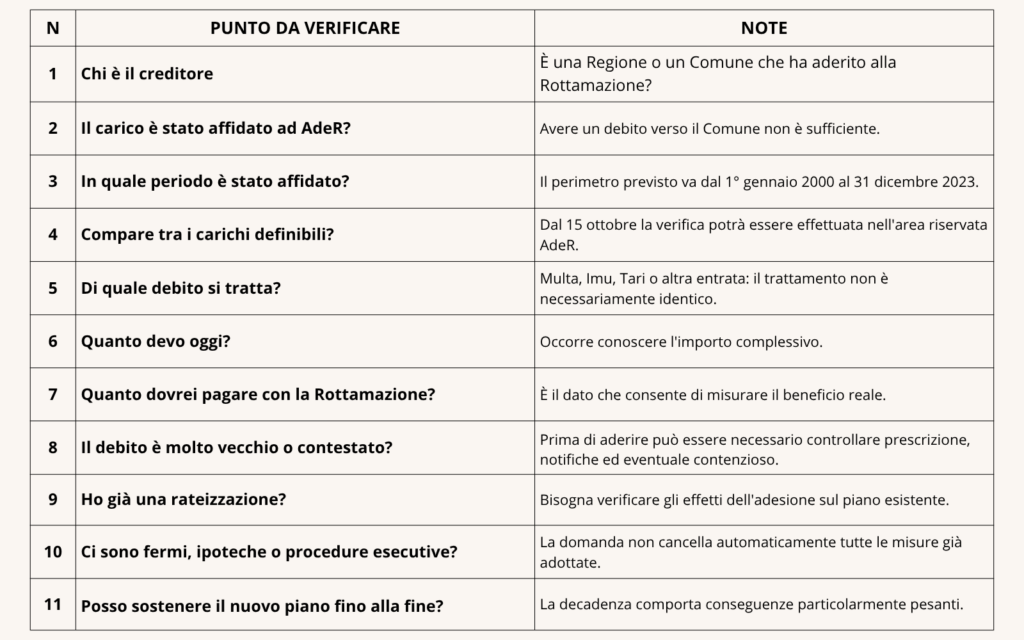
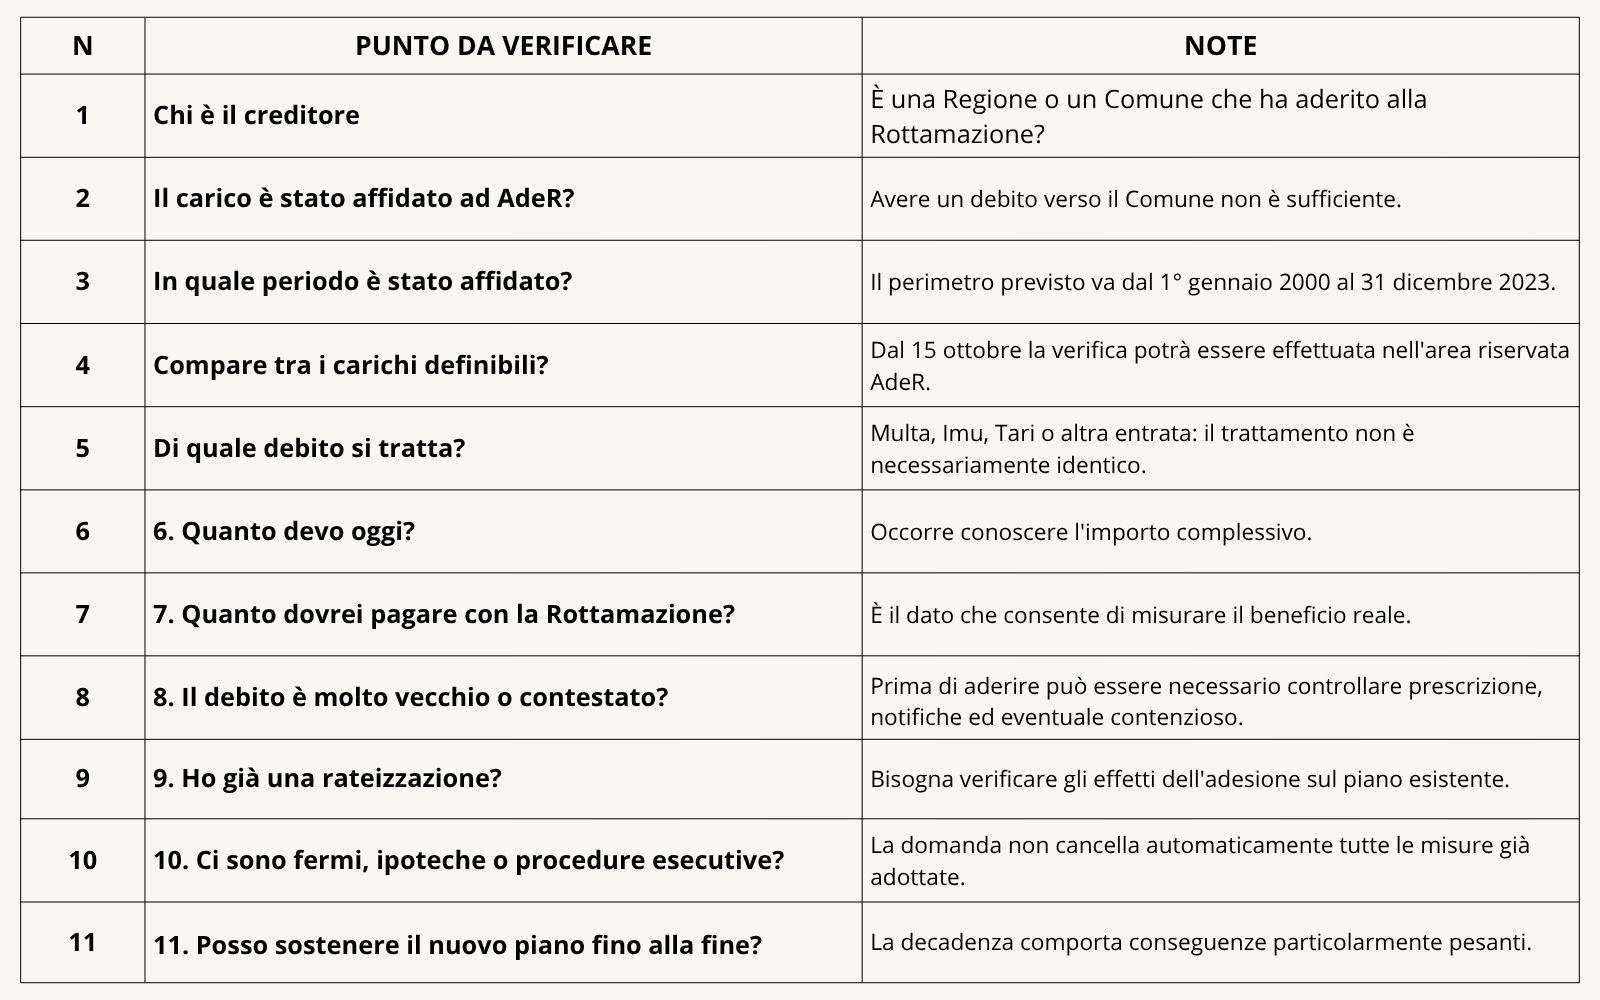
18. La checklist prima di aderire
Prima di presentare la domanda è utile controllare:
19. I 39 Comuni toscani che hanno aderito
Sono 39 i Comuni della Toscana che hanno comunicato l’adozione della Rottamazione-quinquies per le proprie entrate affidate ad Agenzia delle entrate-Riscossione.
| PROVINCE | N. | COMUNI |
| AREZZO | 8 | Arezzo, Castelfranco Piandiscò, Castiglion Fiorentino, Cortona, Lucignano, Monte San Savino, San Giovanni Valdarno, Subbiano. |
| FIRENZE | 2 | Londa, San Godenzo. |
| GROSSETO | 7 | Campagnatico, Follonica, Grosseto, Magliano in Toscana, Monte Argentario, Orbetello, Scarlino. |
| LIVORNO | 4 | Campo nell’Elba, Capraia Isola, Piombino, Portoferraio. |
| LUCCA | 3 | Altopascio, Bagni di Lucca, Capannori. |
| MASSA CARRARA | 2 | Massa, Montignoso. |
| PISA | 3 | Castelfranco di Sotto, Ponsacco, Vicopisano. |
| PISTOIA | 4 | Agliana, Montecatini-Terme, Quarrata, Serravalle Pistoiese. |
| SIENA | 6 | Buonconvento, Castellina in Chianti, Chianciano Terme, Montepulciano, Sarteano, Torrita di Siena. |
| PRATO | 0 |
L’assenza del proprio Comune di residenza da questo elenco non significa che si possa ignorare la Rottamazione.
Chiunque abbia, per esempio, ricevuto negli anni una multa da uno dei 39 Comuni potrebbe avere un carico interessato dalla definizione. Allo stesso modo, un contribuente può avere avuto in passato un immobile o un’attività economica in un Comune diverso da quello nel quale risiede oggi e avere quindi vecchi debiti Imu, Tari o di altra natura verso quell’ente.
Per questo il passaggio decisivo sarà il 15 ottobre: da quel momento sarà possibile controllare nell’area riservata AdeR quali debiti risultano concretamente definibili.
Le domande si apriranno il giorno successivo, 16 ottobre, e si chiuderanno il 15 dicembre 2026.
FAQ — Domande frequenti
No. Conta l’ente creditore, non la residenza.